Самозанятость для мастеров кукольников: как правильно оформить и вести НПД, если работаешь один или с партнёром.
- Что такое самозанятость
- Кто может стать самозанятым
- Сколько платит самозанятый
- Нужно ли самозанятому сдавать декларацию?
- Что такое чек самозанятого
- Когда нужно выдавать чек
- Нужно ли открывать отдельный счёт?
- Очень важный момент: самозанятый не вычитает расходы
- А теперь самое важное — если вы работаете вдвоём
- Вариант №1 — клиент платит каждому отдельно
- Вариант №2 — клиент переводит все 800 ₽ вам
- А что делать с переводом 400 ₽ партнёру?
- А договор между двумя самозанятыми обязателен?
- Важное ограничение НПД при работе с партнёром
- Что нельзя делать через самозанятость
- Как оформить самозанятость с нуля
- Нужно ли вам сейчас становиться ИП?
Что такое самозанятость
В разговорной речи «самозанятый» — это человек, который работает самостоятельно и платит налог на профессиональный доход, НПД.
При этом самозанятым может быть:
- обычное физическое лицо;
- индивидуальный предприниматель, перешедший на НПД.
Для человека, который только начинает продавать собственные изделия или оказывать услуги, регистрировать ИП только ради этого не обязательно. НПД позволяет работать без регистрации ИП, без декларации и без обязательных фиксированных страховых взносов.
Для мастера, который изготавливает вещи своими руками, этот режим особенно удобен.
Например:
- куклы собственного изготовления;
- заготовки для авторских кукол;
- изделия ручной ковки;
- украшения;
- предметы декора;
- изделия из дерева;
- другие собственные изделия.
Главное — это действительно должно быть ваше производство, а не перепродажа чужих товаров.
Кто может стать самозанятым
Основные условия НПД в 2026 году:
Вы работаете самостоятельно.
У вас не должно быть работников, с которыми заключены трудовые договоры.
Вы не перепродаёте чужие товары.
Например, сделать куклу самостоятельно и продать её — можно.
Купить готовые куклы оптом и перепродавать — нельзя.
ФНС прямо указывает перепродажу товаров в числе ограничений для НПД.
Доход не должен превышать 2,4 млн ₽ за календарный год.
Причём ограничения на месячный доход нет.
Можно в одном месяце заработать 20 000 ₽, в другом — 300 000 ₽. Важен итоговый доход за год.
Сколько платит самозанятый
Есть две основные ставки:
| От кого деньги | Налог |
| Физическое лицо | 4% |
| ИП или организация | 6% |
Например, вы продали человеку кукольную заготовку за 5 000 ₽.
Если покупатель — обычный человек: 5 000 × 4% = 200 ₽
Если заказчик — организация: 5 000 × 6% = 300 ₽.
При этом действует первоначальный налоговый вычет 10 000 ₽, который система применяет автоматически. Он уменьшает фактическую налоговую нагрузку на начальном этапе.
Нужно ли самозанятому сдавать декларацию?
Нет.
Это одно из главных преимуществ НПД.
Вы:
- получаете деньги;
- создаёте чек;
- данные попадают в ФНС;
- налог рассчитывается автоматически;
- в приложении появляется сумма к оплате.
ФНС указывает, что уведомление о сумме налога появляется до 12-го числа следующего месяца, а заплатить налог необходимо до 28-го числа.
Что такое чек самозанятого
Чек самозанятого — электронный документ из приложения «Мой налог».
Это не магазинный кассовый чек.
Например, вы продали кукольную заготовку за 5 000 ₽. Вы заходите в «Мой налог»:
Новая продажа → товар → 5 000 ₽ → физическое лицо → выдать чек.
Чек отправляется покупателю. Информация одновременно передаётся в налоговую.
Когда нужно выдавать чек
Если человек заплатил вам наличными или переводом на карту, чек формируется в день расчёта.
При некоторых других формах безналичной оплаты действует срок не позднее 9-го числа следующего месяца.
Практически я рекомендую мастеру сделать максимально простое правило:
Получила деньги → сразу сделала чек.
Так гораздо меньше вероятность что-нибудь забыть.
Нужно ли открывать отдельный счёт?
Для обычного самозанятого отдельный расчётный счёт ИП не требуется.
ФНС указывает, что НПД можно применять без обязательного открытия расчётного счёта.
Но я бы всё равно рекомендовала завести отдельную банковскую карту для работы, даже если закон этого не требует. Не потому, что это обязательно. А потому, что так намного легче:
- видеть продажи;
- понимать прибыль;
- контролировать переводы;
- не путать личные деньги с рабочими;
- разбираться с партнёром.
Очень важный момент: самозанятый не вычитает расходы
Вот здесь находится главная ловушка.
Допустим, вы изготовили куклу.
Продали её за: 5 000 ₽
Себестоимость материалов: 2 500 ₽
Можно ли заплатить НПД с 2 500 ₽?
Нет.
Налоговая база по НПД — доход.
Расходы при расчёте НПД не вычитаются.
То есть налог считается не так:
5 000 − 2 500 = 2 500 → налог с 2 500
А так:
5 000 → доход → налог с 5 000.
Поэтому при продаже изделий самозанятому очень важно правильно устанавливать цену.
А теперь самое важное — если вы работаете вдвоём
Допустим, вы с партнёром сделали заказ.
Клиент должен заплатить: 800 ₽
Вы договорились:
- вам — 400 ₽;
- партнёру — 400 ₽.
Здесь есть два принципиально разных варианта.
Вариант №1 — клиент платит каждому отдельно
Это самый понятный вариант.
Клиент переводит:
вам — 400 ₽
партнёру — 400 ₽
Вы делаете чек на 400 ₽.
Партнёр делает чек на 400 ₽.
В итоге каждый показывает в качестве своего дохода именно свою оплату.
Это самый прозрачный вариант.
Вариант №2 — клиент переводит все 800 ₽ вам
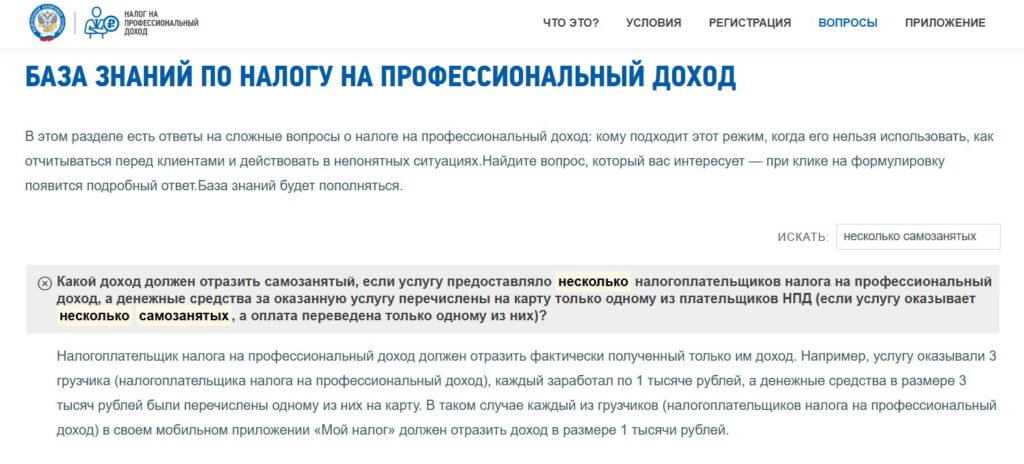
ФНС отвечает на вопрос практически дословно: если одну услугу оказывают несколько самозанятых, но клиент перечисляет всю оплату только одному из них, каждый самозанятый отражает в «Мой налог» только фактически заработанную им сумму. В примере ФНС три самозанятых заработали по 1 000 ₽, клиент перевёл все 3 000 ₽ одному человеку — и каждый отражает у себя по 1 000 ₽.
То есть для нашей ситуации 800 ₽ можно разделить 50/50.
Например
Вы с партнёром вместе сделали один заказ.
Цена заказа: 800 ₽
Договорённость:
- ваша работа — 400 ₽;
- работа партнёра — 400 ₽.
Клиент переводит все 800 ₽ вам.
Тогда:
Вы в «Мой налог» отражаете доход 400 ₽.
Партнёр отражает доход 400 ₽.
И каждый платит НПД со своей фактически заработанной суммы. ФНС прямо приводит такую модель расчёта для нескольких самозанятых.
А что делать с переводом 400 ₽ партнёру?
Вы переводите партнёру его 400 ₽.
И партнёр формирует вам чек на 400 ₽?
Вот здесь важный нюанс: нет, в вашей ситуации чек партнёра вам как покупателю его услуги не нужен просто для того, чтобы подтвердить распределение общего дохода.
Почему?
Потому что эти 400 ₽ — не ваша покупка услуги у партнёра в описанной модели. Это его доля заработка по совместно выполненной работе.
Главное — чтобы у вас действительно было соглашение, что: заказ выполняют два самостоятельных самозанятых, каждый получает 50% дохода. И чтобы фактическое распределение денег этому соответствовало.
Получается такая схема
Клиент → вам 800 ₽
↓
Вы отражаете в «Мой налог»: 400 ₽
Партнёр отражает в «Мой налог»: 400 ₽
↓
Вы переводите партнёру 400 ₽
↓
Каждый платит налог со своих 400 ₽.
И это не схема «я получила 800 ₽, но вычла расход 400 ₽». Это принципиально другое: каждый отражает свою фактически полученную/заработанную часть общего дохода.
ФНС прямо подтверждает именно такой подход.
А договор между двумя самозанятыми обязателен?
Если один заказ выполняют два самозанятых мастера, имеет смысл заранее письменно зафиксировать правила сотрудничества. Особенно это важно в ситуации, когда заказчик перечисляет всю сумму только одному из исполнителей.
В таком случае сделать одно соглашение (оно может быть на постоянной основе), например:
«Соглашение о порядке совместного выполнения заказов между плательщиками НПД»
В нём прописать:
- оба исполнителя являются плательщиками НПД;
- каждый самостоятельно выполняет свою часть работы;
- стороны заранее определяют порядок распределения дохода, например 50/50;
- оплату от заказчика может принимать один из исполнителей;
- получивший оплату мастер перечисляет второму его согласованную долю;
- каждый мастер самостоятельно отражает свою часть дохода в «Мой налог» и уплачивает НПД со своей суммы;
- между мастерами не возникает трудовых отношений.
И всё.
А для каждого заказа достаточно иметь подтверждение, например в вашей общей переписке:
«Заказ №15, клиент заплатил 8 00 ₽. Работа выполнена совместно. Распределение: Мое имя — 4 00 ₽, [имя партнёра] — 4 00 ₽».
И сохранить подтверждение перевода партнёру.
Такое соглашение не нужно заключать заново на каждый заказ. Можно оформить одно соглашение о порядке сотрудничества, которое действует при всех совместных заказах. А по каждому конкретному заказу желательно сохранять подтверждение договорённости: например, переписку, где указаны заказ, его стоимость и доля каждого мастера.
Нотариально заверять такое соглашение, как правило, не требуется. Его можно составить в простой письменной форме и подписать обоими мастерами. Главное — чтобы из документа было понятно, кто является сторонами, как они взаимодействуют, как распределяется вознаграждение и что каждый самостоятельно ведёт свою деятельность как плательщик НПД.
Важное ограничение НПД при работе с партнёром
Самозанятый не может иметь работников по трудовому договору для этой деятельности.
То есть нельзя оформить человека как обычного наёмного сотрудника и продолжать применять НПД.
Но это не означает, что два самостоятельных самозанятых вообще не могут работать вместе. Они могут самостоятельно оказывать друг другу услуги.
Но отношения должны действительно быть отношениями самостоятельных исполнителей, а не замаскированными трудовыми отношениями.
Что нельзя делать через самозанятость
Есть несколько особенно важных ограничений.
Нельзя перепродавать чужие товары
Например: Купили 100 готовых кукол и продаёте их дороже.
Для НПД такая деятельность не подходит.
А вот:
Вы сами печатаете куклу на своём 3D-принтере → обрабатываете → собираете → продаёте.
Это уже собственное производство.
Как оформить самозанятость с нуля
Для обычного физлица процесс достаточно простой.
Способ 1 — через «Мой налог»
Устанавливаете приложение.
Проходите регистрацию.
Подтверждаете личность.
Получаете статус плательщика НПД.
Способ 2 — через Госуслуги
Можно зарегистрироваться с использованием учётной записи.
Способ 3 — через банк
Некоторые банки позволяют оформить НПД непосредственно через банковское приложение.
ФНС указывает все эти варианты регистрации.
Нужно ли вам сейчас становиться ИП?
Не обязательно.
Если вы:
- работаете одна;
- изготавливаете собственные товары;
- не имеете работников;
- укладываетесь в 2,4 млн ₽ в год;
- продаёте собственные изделия,
НПД остаётся очень простым режимом.
Но если бизнес начнёт расти выше лимита или понадобится полноценная команда, склад, перепродажа товаров и другие модели работы, тогда уже стоит сравнивать НПД с ИП и другими налоговыми режимами.


